Quand les économistes ne sont pas d’accord
Une hausse de TVA coûte-t-elle 0,5 ou 1 point de PIB ? Les modèles publiés divergent. Comment France Simulator affiche cette incertitude au lieu de la cacher.
Que se passe-t-il si l’État augmente la TVA d’un montant égal à 1 % du PIB, environ 30 milliards d’euros ? Le modèle Mésange de l’Insee et de la DG Trésor répond : le PIB est 0,32 % plus bas au bout d’un an, 0,81 % plus bas au bout de cinq ans. D’autres modèles français répondent autre chose, parfois du simple au double.
France Simulator calcule avec Mésange, parce qu’il publie des variantes complètes, levier par levier. Mais un jeu qui afficherait un seul chiffre laisserait croire que la science économique a tranché. Elle ne l’a pas fait.
Un multiplicateur, c’est quoi ?
Le multiplicateur budgétaire mesure l’effet d’une décision budgétaire sur l’activité. Un multiplicateur de 1,3 pour l’investissement public signifie qu’un point de PIB d’investissement supplémentaire augmente le PIB de 1,3 % : l’argent dépensé fait travailler des entreprises, qui embauchent, qui distribuent des salaires, qui sont dépensés à leur tour.
Ce chiffre dépend du moment (il évolue d’une année à l’autre), de l’instrument (une baisse de cotisations n’agit pas comme une hausse de dépenses) et surtout des hypothèses du modèle : rigidité des salaires, réaction de la Banque centrale, comportement d’épargne des ménages.
Ce que disent les modèles publiés
Nous avons relevé les effets publiés pour des chocs comparables (permanents, d’un point de PIB, ou ramenés à cette échelle) dans plusieurs sources : deux versions de Mésange (2010 et 2017) et ses propres tests de sensibilité, la maquette Opale de la DG Trésor, le modèle e-mod.fr de l’OFCE, les trois modèles présentés au Conseil d’orientation des retraites en mars 2026 (DG Trésor, I-MIP-Cepremap, OFCE), ThreeME (OFCE et Ademe) et une comparaison de France Stratégie. Effet sur le PIB, en % :
| Décision (1 point de PIB) | Mésange, 1 an | Fourchette à 1 an | Mésange, 5 ans | Fourchette à 5 ans |
|---|---|---|---|---|
| Investissement public en plus | 1,31 | 0,84 à 1,31 | 0,93 | 0,70 à 1,35 |
| Autres dépenses publiques en plus | 0,78 | 0,20 à 1,20 | 0,86 | 0,05 à 0,90 |
| Baisse des cotisations employeurs | 0,20 | 0,04 à 0,90 | 0,97 | 0,25 à 1,30 |
| Baisse des cotisations salariales | 0,38 | 0,25 à 0,90 | 0,77 | 0,35 à 0,87 |
| Hausse de TVA (effet négatif) | 0,32 | 0,31 à 0,80 | 0,81 | 0,74 à 1,00 |
| Hausse de taxe carbone (effet négatif) | 0,51 | 0,12 à 0,51 | 0,87 | 0,57 à 1,80 |
Trois enseignements sautent aux yeux.
Les baisses de cotisations divisent le plus à court terme. À un an, l’effet d’une baisse des cotisations employeurs va de presque rien (0,04) à 0,9 point de PIB. Tout dépend de la vitesse à laquelle les entreprises embauchent et répercutent la baisse sur les prix.
La taxe carbone divise à moyen terme. Selon le modèle, une hausse coûte entre 0,57 et 1,8 point de PIB à cinq ans. Les modèles énergie-économie comparés par France Stratégie (Némésis, Imaclim-R) donnent les effets les plus forts.
L’investissement public fait presque consensus la première année. Tous les modèles relevés le placent au-dessus de 0,8 à un an. Ensuite, les avis divergent sur la durée de l’effet.
Comment le jeu affiche l’incertitude
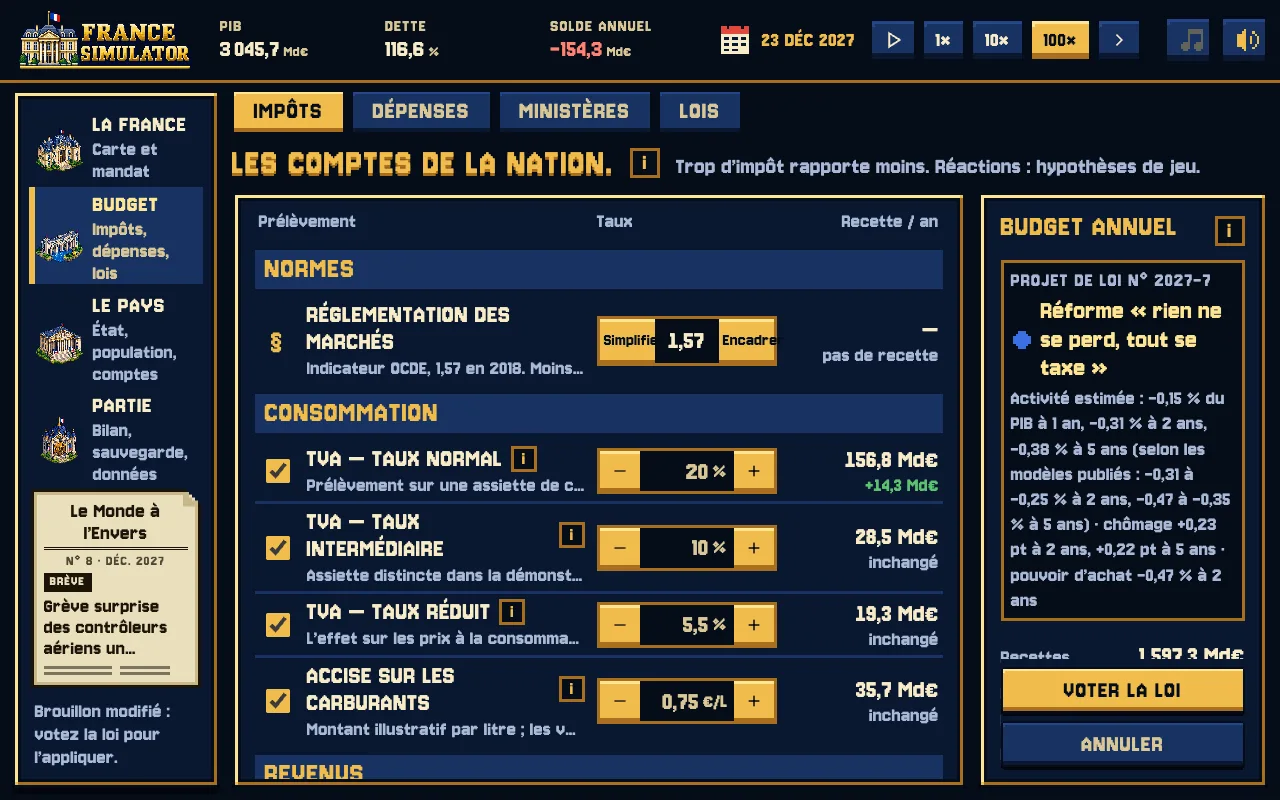
Chaque projet de loi affiche l’estimation retenue (Mésange) et, juste à côté, la fourchette des modèles publiés à 2 et 5 ans. Les réponses aux crises l’affichent à un an. La page Données et méthode donne le tableau complet, levier par levier, avec le nombre d’études derrière chaque fourchette.
Trois règles encadrent ces fourchettes :
- Seuls les horizons publiés comptent. Si un modèle ne publie que l’effet à 1 et 5 ans, il ne compte pas à 2 ans. Tracer une droite entre 1 et 5 ans effacerait la bosse que la plupart des modèles trouvent à 2 ou 3 ans et fabriquerait une valeur que personne n’a publiée.
- Pas de modèle quand l’expérience diffère. Les simulations de chocs temporaires, ou avec une règle budgétaire activée après deux ans, ne sont pas comparables : elles sont écartées.
- Le manque est dit. Pour l’impôt sur le revenu, seules deux versions de Mésange publient des chiffres : le jeu le signale. Pour une hausse durable des taux d’intérêt ou pour la réglementation, une seule estimation existe : pas de fourchette, et le jeu le dit aussi.
Pourquoi ne pas faire la moyenne ?
Une moyenne donnerait une fausse précision : elle mélangerait des modèles construits pour des questions différentes. Montrer l’écart apprend quelque chose d’utile : sur certaines décisions, les économistes sont presque d’accord ; sur d’autres, le résultat dépend surtout des hypothèses. C’est exactement ce qu’un débat budgétaire devrait rendre visible.